Por que a linha mais barata da folha pode ser a mais cara
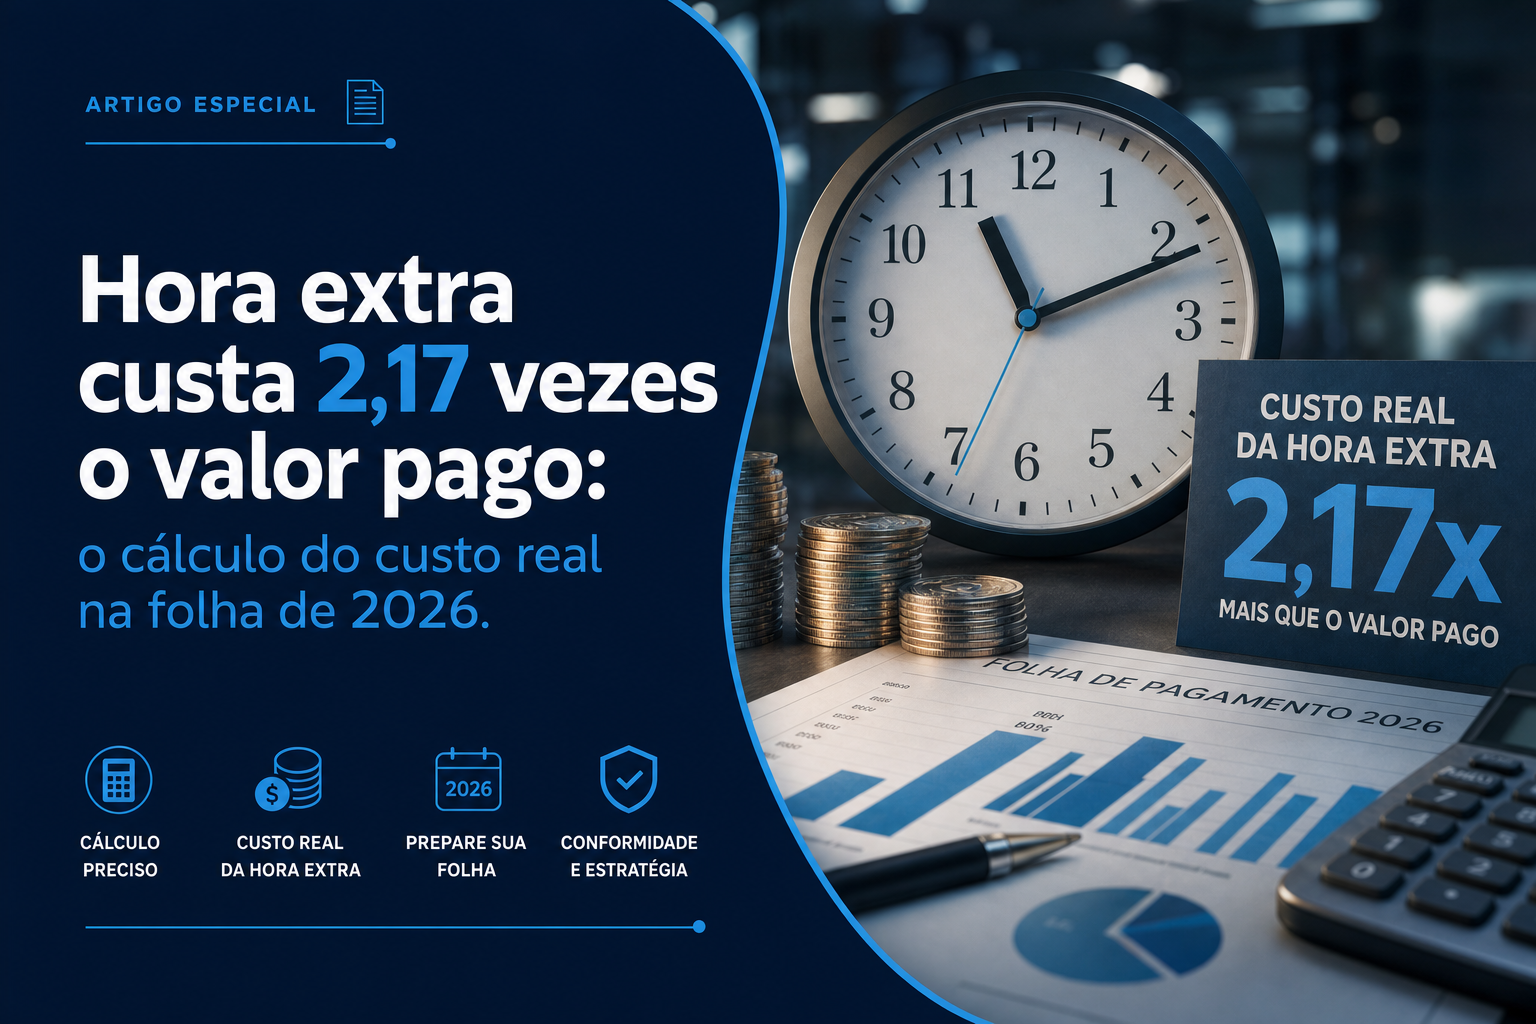
Quando o departamento pessoal aprova 20 horas extras no mês, o contracheque mostra apenas o adicional de 50% sobre a hora normal. Parece uma despesa pequena, fácil de autorizar. Só que essa linha é a primeira camada de uma pilha de custos: sobre o valor pago ainda incidem INSS patronal, FGTS, a majoração do repouso semanal remunerado e os reflexos em férias, 13º salário e aviso prévio. Somando tudo, cada real pago de hora extra vira quase dois reais de custo efetivo.
Neste guia você confere o cálculo completo, com exemplo numérico e tabela de referência, além da base legal que sustenta cada componente. O objetivo é prático: antes de autorizar a próxima hora extra, você saber exatamente quanto ela pesa no custo total do funcionário.
A base de cálculo da hora extra em 2026
A regra central está no artigo 59 da CLT: a jornada diária pode ser acrescida de no máximo duas horas extras, mediante acordo individual escrito, convenção coletiva ou acordo coletivo, e a remuneração da hora extra deve ser pelo menos 50% superior à da hora normal. O piso de 50% também está na Constituição, no artigo 7º, inciso XVI. Convenções coletivas costumam fixar percentuais maiores, como 60%, 75% ou 100% para domingos e feriados, e a norma mais favorável sempre prevalece.
Para chegar ao valor da hora, a fórmula básica divide o salário mensal pela jornada mensal do empregado. Em uma jornada padrão de 220 horas:
valor da hora = salário mensal ÷ 220
Considerando o salário mínimo de 2026, fixado em R$ 1.621,00 pelo Decreto 12.797/2025, a hora normal vale R$ 7,37 e a hora extra com adicional de 50% vale R$ 11,06 para quem recebe o piso legal. Salários maiores seguem a mesma fórmula, sempre com o divisor da jornada contratual, e quem tem jornada de 200 horas usa 200, não 220.
Um detalhe que muitas folhas erram: a hora extra não se calcula apenas sobre o salário base. Pela Súmula 264 do TST, a remuneração do serviço suplementar é composta do valor da hora normal, integrado por parcelas de natureza salarial e acrescido do adicional previsto em lei, contrato, acordo, convenção coletiva ou sentença normativa. Comissões habituais, gratificações e prêmios vinculados ao trabalho entram na conta, e esquecer essas parcelas é causa comum de passivo em reclamações.
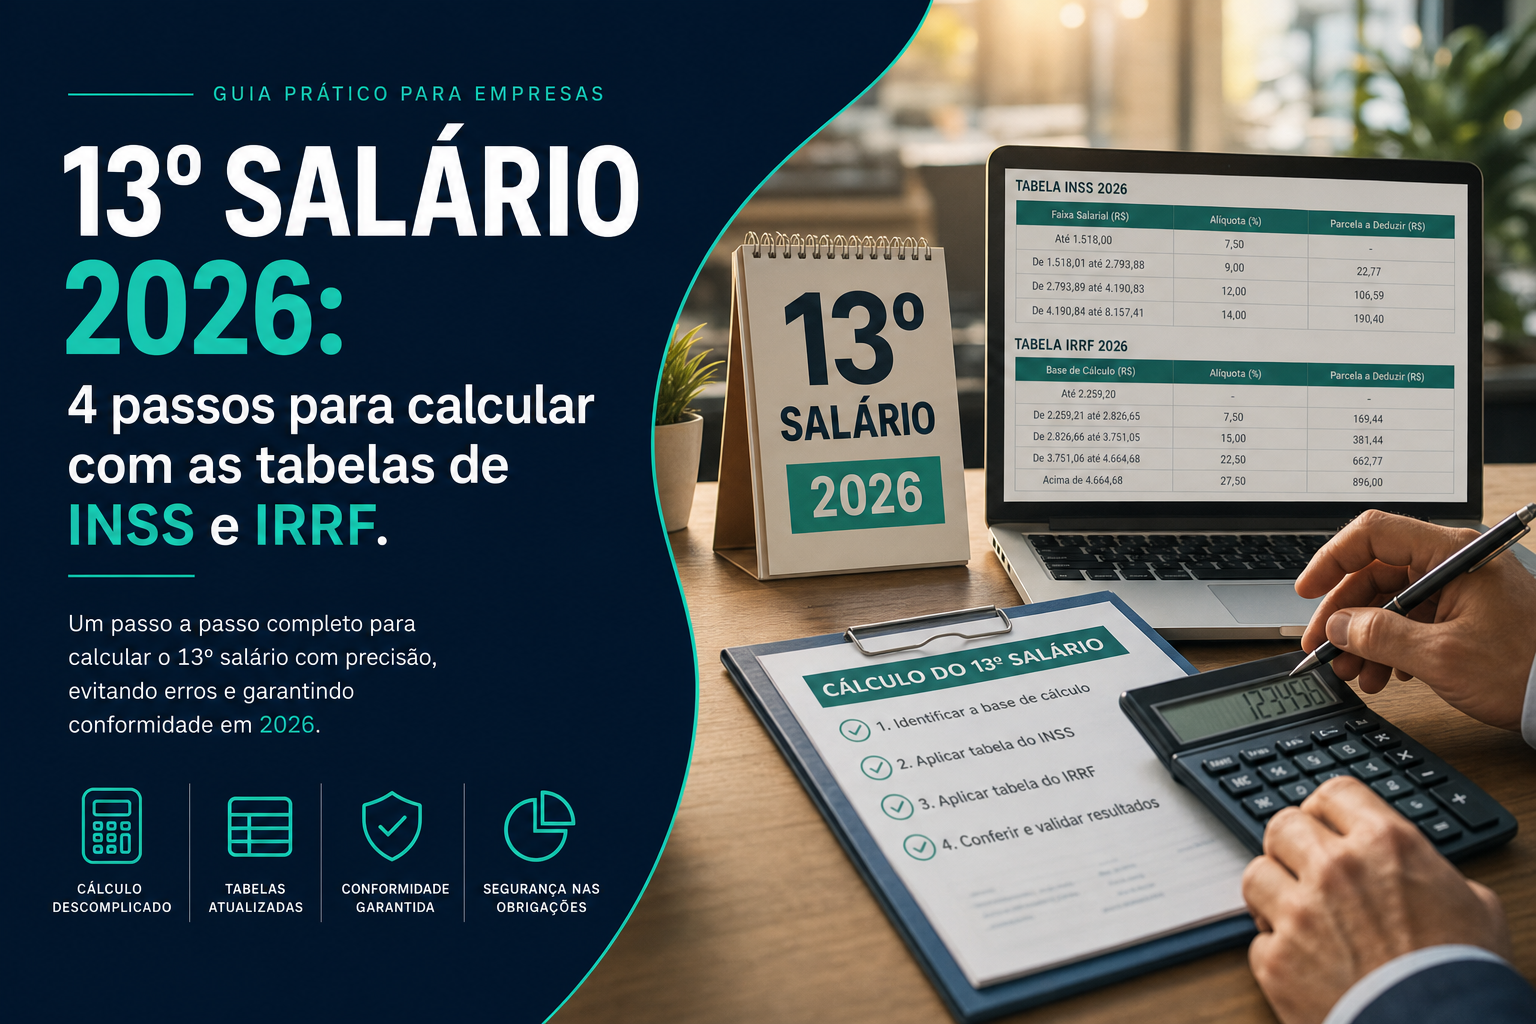
Pelo lado do empregado, as horas extras também integram o salário de contribuição e podem empurrar a remuneração para faixas mais altas da tabela do INSS de 2026, que vai de 7,5% até 14% com teto de R$ 8.475,55. Quanto mais horas, maior o desconto na linha seguinte do contracheque.
Os custos escondidos atrás do adicional de 50%
O valor pago ao empregado é só o começo. Quatro grupos de custos acompanham cada hora extra habitual:
- DSR majorado: pelas alíneas a e b do artigo 7º da Lei 605/1949, com a redação dada pela Lei 7.415/1985, a remuneração do repouso semanal corresponde a um dia de serviço computadas as horas extraordinárias habitualmente prestadas. Na prática, as horas extras elevam o valor do DSR pago no mês, na razão direta das horas feitas em dias úteis.
- Reflexos em férias, 13º e FGTS: horas extras habituais integram a remuneração pelo artigo 457 da CLT e refletem nas férias com o terço constitucional, no 13º salário e nos depósitos de FGTS. O TST consolida o entendimento na Súmula 172: as horas extras habituais integram o salário do repouso semanal remunerado.
- INSS patronal: as empresas em geral recolhem 20% de contribuição previdenciária sobre toda a remuneração, incluindo horas extras e reflexos, conforme o artigo 22 da Lei 8.212/1991. No Simples Nacional a contribuição patronal do empregador já está embutida no DAS, mas o FGTS continua por fora.
- FGTS e multa rescisória: sobre a remuneração depositam-se 8% de FGTS por força da Lei 8.036/1990, e as provisões contábeis costumam incluir a multa de 40% dos depósitos em caso de demissão sem justa causa.
Se as horas forem prestadas em domingo ou feriado sem folga compensatória na mesma semana, a conta piora: pela Súmula 146 do TST, o trabalho nesses dias deve ser pago em dobro, sem prejuízo da remuneração relativa ao repouso semanal. Um único domingo mal planejado pode custar mais que o mês inteiro de horas extras em dia útil.
O cálculo completo, passo a passo
Considere um empregado com salário de R$ 3.000,00 e jornada de 220 horas mensais, autorizado a fazer 20 horas extras por mês com adicional legal de 50%. A hora normal vale R$ 13,64 e a hora extra R$ 20,45, o que gera R$ 409,09 de pagamento direto pelas 20 horas.
Sobre esse valor incidem os componentes listados abaixo. Para o DSR, a fórmula usual divide o valor total das horas extras pelos dias úteis do mês e multiplica pela quantidade de domingos e feriados; no exemplo, um mês com 25 dias úteis e 5 dias de repouso remunerado.
| Componente | Como se calcula | Valor mensal |
|---|---|---|
| Remuneração das 20 horas extras | 20 horas × R$ 20,45 | R$ 409,09 |
| DSR sobre as horas extras | R$ 409,09 ÷ 25 dias × 5 repousos | R$ 81,82 |
| Provisão de férias com terço | R$ 409,09 ÷ 12 × 4 ÷ 3 | R$ 45,45 |
| Provisão de 13º salário | R$ 409,09 ÷ 12 | R$ 34,09 |
| Provisão de aviso prévio | R$ 409,09 ÷ 12 | R$ 34,09 |
| INSS patronal de 20% | 20% de R$ 604,54 | R$ 120,91 |
| FGTS de 8% | 8% de R$ 604,54 | R$ 48,36 |
| Provisão de multa do FGTS | 40% dos depósitos de FGTS | R$ 19,35 |
| Custo total mensal | soma de todos os componentes | R$ 793,16 |
Dividindo o custo total pelas 20 horas do mês, cada hora extra custa R$ 39,66 para a empresa, contra R$ 20,45 pagos ao empregado. O fator de multiplicação é de 1,94: o custo real é quase o dobro do valor que aparece no contracheque. O fator é estável porque todos os componentes escalam juntos, então serve como regra mental rápida para qualquer salário.
O que faz o fator de custo subir ou descer
Três variáveis movem o número. A primeira é a composição do mês: meses com mais feriados no meio da semana geram mais dias de repouso remunerado e elevam a parcela de DSR. A segunda é o perfil de encargos da empresa: companhias sujeitas a alíquotas adicionais de RAT e de contribuições para terceiros podem ver a carga previdenciária superar os 20% básicos, o que empurra o fator para perto de 2,1. A terceira é o regime tributário: no Simples Nacional a contribuição patronal já está no DAS, então o custo incremental imediato das horas extras fica menor, ainda que os reflexos continuem existindo.
O adicional em si não altera o fator. Se a convenção da categoria determinar 70% ou 100%, o valor pago cresce, mas os encargos crescem na mesma proporção e a relação entre custo real e valor pago fica na mesma faixa. O que muda é o custo absoluto por hora, que dispara.
Banco de horas ou pagamento: qual compensa mais
O artigo 59-A da CLT permite instituir o banco de horas por acordo individual escrito, desde que as horas excedentes sejam compensadas, no prazo máximo de seis meses, pela correspondente concessão de folga compensatória. Quando a compensação não acontece dentro do prazo, ou quando o contrato se encerra, as horas devem ser pagas com o adicional de 50%, calculadas sobre a remuneração da data da rescisão.
Em termos de caixa, o banco de horas adia o pagamento e evita o DSR imediato, o que o torna atraente para empresas com picos temporários de produção. Em termos de risco, ele exige disciplina: acordo escrito válido, controle rígido dos saldos e compensação dentro do semestre. Banco de horas sem acordo escrito, ou com saldo sempre positivo no fim do prazo, vira bola de neve de horas a pagar com adicional.
Se o pico de demanda é estrutural, e não eventual, a matemática costuma favorecer outra decisão: contratar mais gente ou reorganizar a jornada. Uma hora extra que custa R$ 39,66 comparada com o custo mensal diluído de um novo empregado geralmente mostra que a hora extra é a opção mais cara para o médio prazo.
Vale acompanhar o Projeto de Lei 6.814/2025, que tramita na Câmara dos Deputados com o objetivo de isentar as horas extras de contribuições previdenciárias e encargos sociais. Enquanto não houver lei sancionada, porém, a regra vigente é a da incidência integral, e o planejamento de folha deve seguir os números atuais.
Como usar o fator de custo nas decisões de folha
Conhecer o fator muda a conversa sobre produtividade. Antes de aprovar a hora extra, o gestor pode comparar o custo real de R$ 39,66 por hora com alternativas como hours bank, contratação temporária ou repactuação de prazos com o cliente. O mesmo raciocínio vale para o orçamento do ano seguinte: 20 horas extras por mês em um setor custam R$ 9.517,92 por ano, e não os R$ 4.909,08 que aparecem somando os contracheques.
Para o empregado, a hora extra também tem um custo invisível, mas de outra natureza: desgaste, risco de acidente e menor qualidade de vida, fatores que a jurisprudência trabalhista passou a pesar em ações de dano existencial. Manter as horas dentro do limite legal de duas por dia protege os dois lados da relação.
Conclusão
A hora extra é a linha mais enganosa da folha: o que parece um adicional de 50% é, na prática, um custo de quase 100% sobre a hora normal quando somados INSS patronal, FGTS, DSR e reflexos. O fator de 1,94 do exemplo serve como regra rápida de orçamento e ajuda a enxergar que produtividade comprada com horas extras é a mais cara do mercado. Se quiser projetar o efeito no contracheque do empregado, use a calculadora de salário líquido, simule o impacto de uma rescisão com horas não compensadas na calculadora de rescisão e reveja as provisões de 13º com as tabelas de INSS e IRRF de 2026. Para o custo completo de cada contratado, a base está na calculadora de custo de funcionário.
Base legal
- Constituição Federal, artigo 7º, incisos XIII e XVI.
- CLT, artigos 59 e 59-A, horas extras e banco de horas.
- CLT, artigo 457, integração das parcelas salariais.
- Lei 605/1949, artigo 7º, alíneas a e b, com redação da Lei 7.415/1985.
- Lei 8.212/1991, artigo 22, contribuição previdenciária patronal.
- Lei 8.036/1990, FGTS e multa rescisória.
- Súmulas 146, 172 e 264 do Tribunal Superior do Trabalho.
- Decreto 12.797/2025, salário mínimo de 2026.
- Projeto de Lei 6.814/2025, em tramitação na Câmara dos Deputados.