O que é o 13º salário e quem tem direito
O 13º salário, também chamado de gratificação de Natal, é um direito de todo trabalhador com vínculo empregatício formal (CLT). Garantido pela Lei nº 4.090/1962, o benefício corresponde a um salário mensal extra, pago em duas parcelas: a primeira até 30 de novembro e a segunda até 20 de dezembro.
Têm direito ao 13º salário empregados celetistas, domésticos, rurais, avulsos e trabalhadores com contrato temporário. A regra dos 15 dias estabelece que, se o empregado trabalhou 15 dias ou mais em um mês, esse período conta como mês integral. Períodos com menos de 15 dias trabalhados não entram no cálculo.
Aposentados e pensionistas do INSS também recebem o 13º, mas em calendário próprio definido pelo Ministério da Previdência Social. Em 2026, o pagamento para beneficiários do INSS foi antecipado entre abril e maio, injetando cerca de R$ 78,2 bilhões na economia.
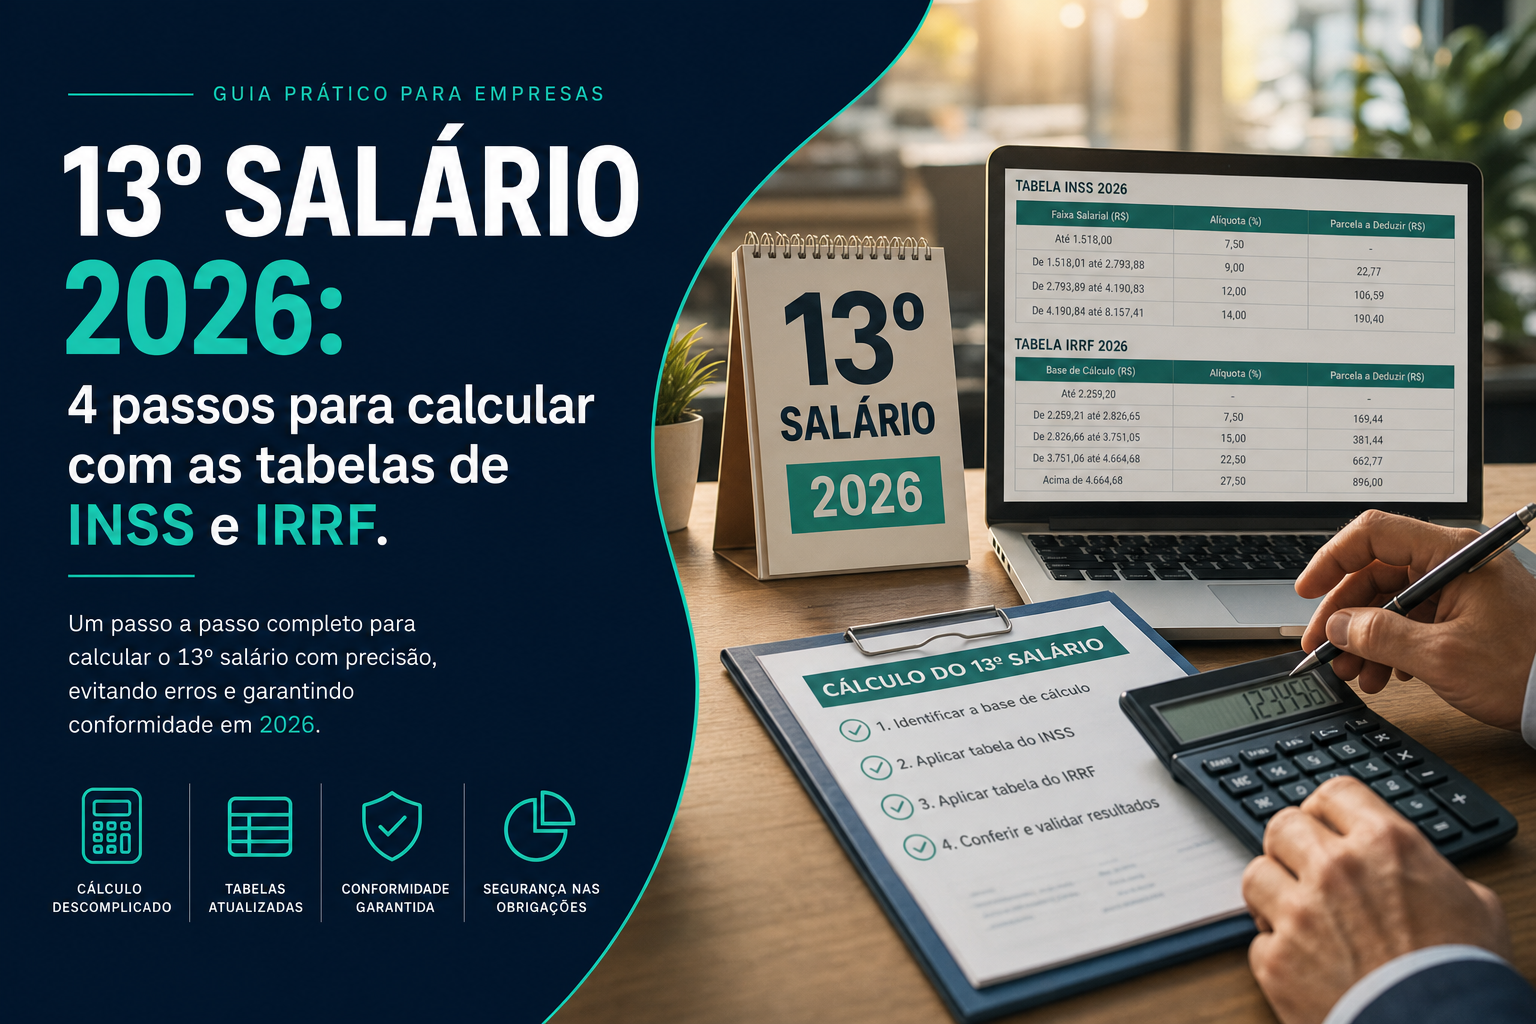
Como calcular o 13º salário em 4 passos
O cálculo do 13º salário segue uma lógica direta, mas exige atenção aos descontos de INSS e IRRF, que só incidem na segunda parcela. Veja o passo a passo completo para 2026.
Passo 1: determinar os meses trabalhados
Conte quantos meses o empregado trabalhou pelo menos 15 dias no ano. Por exemplo, um funcionário admitido em 1º de março e ainda ativo em dezembro terá 10 meses considerados. Um empregado que trabalhou apenas 10 dias em janeiro não computa esse mês no cálculo.
Passo 2: calcular o valor bruto do 13º
Aplique a fórmula: (salário bruto ÷ 12) × meses trabalhados = valor bruto do 13º. Se o empregado trabalhou o ano inteiro, o valor bruto equivale a um salário mensal cheio. Para salários variáveis (comissões, horas extras habituais), calcula-se a média dos meses trabalhados conforme as Súmulas 45 e 253 do TST.
Passo 3: calcular a primeira parcela
A primeira parcela corresponde a 50% do valor bruto, sem nenhum desconto de INSS ou IRRF. Pode ser paga entre 1º de fevereiro e 30 de novembro. Muitas empresas antecipam esse valor junto com as férias do empregado, mediante solicitação por escrito feita até janeiro do mesmo ano.
Passo 4: calcular a segunda parcela com descontos
A segunda parcela representa o valor bruto total menos a primeira parcela, deduzidos os descontos de INSS e IRRF calculados sobre o valor bruto total do 13º. Ou seja, os tributos incidem sobre o 13º integral — não apenas sobre a segunda metade. Esse é um dos pontos que mais gera confusão em departamentos de RH.
Tabela do INSS 2026: alíquotas e parcelas a deduzir
Em 2026, o salário mínimo é de R$ 1.621,00 e o teto do INSS é de R$ 8.475,55, conforme a Portaria Interministerial MPS/MF nº 13/2026. A contribuição previdenciária sobre o 13º salário é calculada de forma progressiva por faixas, idêntica à usada na folha mensal:
| Faixa de salário de contribuição | Alíquota | Parcela a deduzir |
|---|---|---|
| Até R$ 1.621,00 | 7,5% | R$ 0,00 |
| De R$ 1.621,01 a R$ 2.902,84 | 9% | R$ 24,32 |
| De R$ 2.902,85 a R$ 4.354,27 | 12% | R$ 111,40 |
| De R$ 4.354,28 a R$ 8.475,55 | 14% | R$ 198,49 |
O desconto máximo de INSS em 2026 é de R$ 988,09, aplicável a trabalhadores com salário igual ou superior ao teto previdenciário. O cálculo pode ser feito de duas formas: por faixas (aplicando cada alíquota sobre sua respectiva porção) ou pelo método simplificado (alíquota da última faixa multiplicada pelo salário, menos a parcela a deduzir).
Exemplo de cálculo de INSS para salário de R$ 3.000,00: pela método simplificado, aplica-se 12% × R$ 3.000,00 = R$ 360,00, menos a dedução de R$ 111,40, resultando em R$ 248,60 de desconto previdenciário.
IRRF 2026: isenção até R$ 5.000 mensais
Uma mudança importante para 2026: trabalhadores com rendimentos tributáveis mensais de até R$ 5.000 ficam isentos do Imposto de Renda Retido na Fonte (IRRF). Para rendas entre R$ 5.000,01 e R$ 7.350, há um mecanismo de redução parcial do imposto, que decresce linearmente até zerar. Acima de R$ 7.350, aplica-se a tabela progressiva normal com alíquotas de 7,5% a 27,5%.
No cálculo do 13º salário, o IRRF tem base de cálculo separada do salário mensal comum — os valores não se somam para fins de tributação. Isso significa que o imposto sobre o 13º é calculado de forma independente, aplicando-se a tabela vigente sobre o valor bruto do 13º deduzido da contribuição previdenciária.
Na prática, a grande maioria dos trabalhadores brasileiros — cuja renda mensal fica abaixo de R$ 5.000 — terá desconto apenas de INSS na segunda parcela do 13º em 2026, sem qualquer retenção de imposto de renda.
Exemplo prático 1: analista com 8 meses trabalhados
Considere um analista admitido em 1º de maio de 2026, com salário bruto de R$ 4.500,00. O cálculo completo do 13º seria:
- 13º proporcional: R$ 4.500,00 ÷ 12 × 8 = R$ 3.000,00
- 1ª parcela: R$ 1.500,00 (50% sem descontos, paga até novembro)
- Desconto INSS (sobre R$ 3.000,00): R$ 248,60 (12% × R$ 3.000,00 − R$ 111,40)
- Desconto IRRF: R$ 0,00 (isento — renda até R$ 5.000)
- 2ª parcela: R$ 1.500,00 − R$ 248,60 = R$ 1.251,40
- Total líquido do 13º: R$ 2.751,40
Exemplo prático 2: funcionário com salário mínimo (ano integral)
Para um empregado que ganha o salário mínimo de R$ 1.621,00 e trabalhou os 12 meses do ano:
- 13º integral: R$ 1.621,00
- 1ª parcela: R$ 810,50 (sem descontos)
- Desconto INSS: R$ 1.621,00 × 7,5% = R$ 121,57
- Desconto IRRF: R$ 0,00 (isento)
- 2ª parcela: R$ 810,50 − R$ 121,57 = R$ 688,93
- Total líquido do 13º: R$ 1.499,43
Exemplo prático 3: gerente com salário acima da isenção
Considere um gerente com salário bruto de R$ 7.000,00 e 12 meses trabalhados:
- 13º integral: R$ 7.000,00
- 1ª parcela: R$ 3.500,00 (sem descontos)
- Desconto INSS (sobre R$ 7.000,00): R$ 781,51 (14% × R$ 7.000,00 − R$ 198,49)
- Base IRRF: R$ 7.000,00 − R$ 781,51 = R$ 6.218,49 (faixa de redução parcial)
- 2ª parcela: R$ 3.500,00 − R$ 781,51 − IRRF = valor a ser calculado conforme tabela de redução
Nesse caso, como a renda está entre R$ 5.000,01 e R$ 7.350, aplica-se o redutor do IRRF 2026, que diminui o imposto devido de forma progressiva. O cálculo exato depende da fórmula de redução divulgada pela Receita Federal.
FGTS sobre o 13º salário
O FGTS (Fundo de Garantia do Tempo de Serviço) incide sobre o 13º salário na alíquota de 8%, conforme o art. 15 da Lei nº 8.036/1990. O depósito deve ser feito na mesma competência do pagamento, juntamente com os demais recolhimentos do mês. Para empregadores, isso representa um custo adicional importante que precisa ser provisionado no cálculo de custo de empregado.
O FGTS sobre o 13º é calculado sobre o valor bruto total, independentemente das parcelas. Ou seja, incide sobre os 100% do 13º devido, não apenas sobre a segunda parcela.
Prazos de pagamento em 2026
| Parcela | Prazo limite | O que é pago |
|---|---|---|
| 1ª parcela | 30 de novembro | 50% do salário bruto, sem descontos |
| 2ª parcela | 20 de dezembro | Saldo restante com INSS e IRRF sobre o total |
Em 2026, como o dia 20 de dezembro cai em um domingo, o pagamento da segunda parcela deve ser antecipado para o dia útil anterior, 18 de dezembro (sexta-feira). O descumprimento dos prazos sujeita o empregador a multa equivalente a 1/5 do 13º devido, conforme o art. 1º da Lei nº 4.749/1965.
13º salário na rescisão de contrato
Em caso de demissão, o 13º proporcional é pago na rescisão, calculado pelos meses trabalhados até o desligamento. Os descontos de INSS e IRRF incidem normalmente sobre o valor proporcional. Para simular os valores completos da rescisão, use nossa calculadora de rescisão CLT ou a calculadora de rescisão por pedido de demissão.
Se o empregado já recebeu adiantamento da primeira parcela e for demitido antes de dezembro, o valor adiantado é abatido do 13º proporcional devido na rescisão. Caso o adiantamento seja superior ao proporcional apurado, a legislação permite a compensação com outros créditos trabalhistas.
Salário variável: como calcular a média
Para empregados que recebem comissões, horas extras habituais ou adicionais (noturno, insalubridade, periculosidade), o 13º é calculado sobre a média dos valores percebidos no ano. As Súmulas 45 e 253 do TST determinam que essas parcelas integram a base de cálculo do 13º quando habituais, conforme os arts. 457 e 458 da CLT.
A média é obtida somando-se todas as verbas variáveis do período (janeiro a dezembro, ou da admissão à demissão) e dividindo-se pelos meses trabalhados. O resultado é somado ao salário base para compor a remuneração de referência do 13º. Para conferir o impacto no bolso do trabalhador, consulte também nossa calculadora de salário líquido.
⚠️ Disclaimer: este artigo tem caráter informativo e não substitui a orientação de um contador ou advogado trabalhista. As tabelas e alíquotas podem sofrer alterações por legislação superveniente. Confirme sempre os valores vigentes no momento do cálculo com as fontes oficiais (Receita Federal e Ministério da Previdência Social).
Conclusão
O cálculo do 13º salário em 2026 exige atenção às atualizações das tabelas de INSS e IRRF, especialmente com a nova faixa de isenção de R$ 5.000 mensais. Seguir os 4 passos descritos — determinar meses trabalhados, calcular o valor bruto, pagar a primeira parcela sem descontos e deduzir tributos na segunda — garante conformidade legal e evita passivos trabalhistas.
Para empresas, lembre-se de provisionar não apenas o valor do 13º, mas também o FGTS de 8% e os encargos sobre folha. Um planejamento adequado evita surpresas no fluxo de caixa no final do ano.
Base legal
- Lei nº 4.090/1962 — institui a gratificação de Natal (13º salário)
- Lei nº 4.749/1965 — estabelece prazos e multa por atraso no pagamento
- Lei nº 8.036/1990, art. 15 — incidência de FGTS sobre o 13º
- Lei nº 8.212/1991, art. 28 — base de cálculo da contribuição previdenciária
- CLT, arts. 457 e 458 — integração salarial de verbas
- Portaria Interministerial MPS/MF nº 13/2026 — tabela do INSS 2026
- Súmulas 45 e 253 do TST — média de variáveis no 13º salário