O que está em jogo: Simples puro ou híbrido?
Entre 1º e 30 de setembro de 2026, todas as empresas optantes pelo Simples Nacional precisam tomar uma decisão inédita na história do regime: continuar recolhendo IBS e CBS dentro da guia única do DAS — o chamado Simples Nacional puro — ou passar a apurar esses tributos pelo regime regular, fora do DAS — o Simples Nacional híbrido. A escolha vale para o primeiro semestre de 2027 e foi instituída pela Resolução CGSN nº 186/2026, em conjunto com as Resoluções CGSN nºs 190 e 191/2026, que adaptaram o Simples à Reforma Tributária do Consumo.
A novidade decorre da Lei Complementar nº 214/2025, que criou o IVA Dual (CBS federal + IBS estadual/municipal). Pela primeira vez, a opção pelo Simples Nacional deixa de ocorrer em janeiro e passa para setembro do ano anterior. Quem não fizer nada permanece automaticamente no modelo puro — mas isso não significa que seja a melhor escolha para todos.
Como funcionam os dois modelos
No Simples Nacional puro, a empresa continua recolhendo todos os tributos abrangidos pelo regime na guia única do DAS, incluindo CBS e IBS. É o modelo padrão: se você não exercer nenhuma opção específica em setembro, essa será a sistemática aplicável no primeiro semestre de 2027. A grande vantagem é a simplicidade — um único documento, um único pagamento, sem necessidade de controlar créditos ou emitir documentos fiscais adicionais.
No Simples Nacional híbrido, a empresa permanece no Simples para IRPJ, CSLL, CPP e demais tributos, mas passa a recolher CBS e IBS pelo regime regular. Isso significa apuração separada, com não cumulatividade plena: a empresa pode aproveitar créditos sobre suas compras e transfere crédito integral ao seu cliente pessoa jurídica. Os valores de CBS e IBS recolhidos pelo regime regular não integram a receita bruta considerada para fins do Simples Nacional.
A diferença central está no crédito tributário. No modelo puro, o crédito que sua empresa repassa a um cliente PJ é parcial — limitado à fração efetivamente paga dentro do DAS. No híbrido, o crédito é integral, calculado pela alíquota cheia. Para empresas que vendem para outras empresas, isso pode ser decisivo na competitividade.
Critério 1: quem são seus clientes?
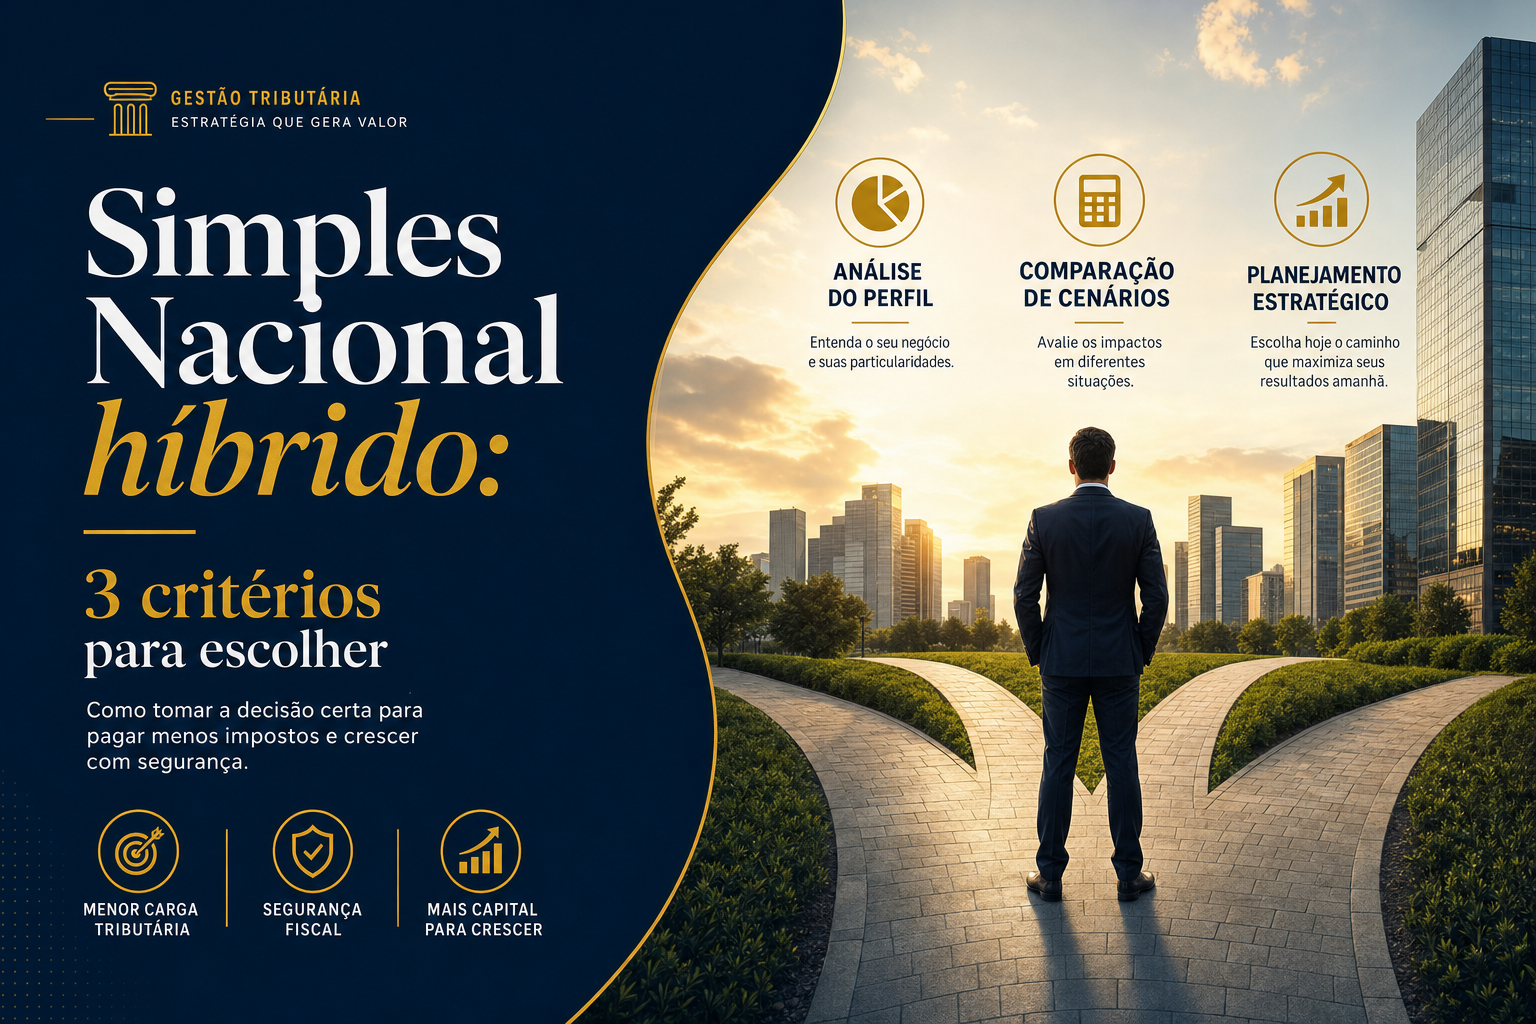
O primeiro critério para decidir é o perfil da sua carteira de clientes. Se sua empresa vende predominantemente para outras pessoas jurídicas (B2B), o regime híbrido pode ser vantajoso porque permite transferir créditos integrais de IBS e CBS. Um cliente PJ que compra de você no modelo puro recebe apenas crédito parcial, o que pode tornar seu produto ou serviço comercialmente menos atraente frente a concorrentes no Lucro Real ou no híbrido.
Por outro lado, se sua empresa vende direto para o consumidor final (B2C) — como uma loja de varejo, um restaurante ou uma barbearia —, o crédito tributário não é relevante para o cliente, que não aproveita créditos. Nesse cenário, a simplicidade do modelo puro tende a ser mais adequada, evitando complexidade adicional sem benefício correspondente.
Conforme destaca o especialista em Direito Tributário Marcelo Costa Censoni Filho, citado pelo Portal Contábeis: “Em setembro, o pequeno empresário vai virar 'contador por um dia'. Ele terá de escolher entre a praticidade de manter IBS e CBS no DAS e a possibilidade de aproveitar créditos no regime regular. Não existe uma resposta única.”
Critério 2: quanto você gasta com insumos tributados?
O segundo critério é o volume de insumos tributados que sua empresa adquire. No regime híbrido, compras de bens, serviços, aluguéis e energia elétrica vinculados à atividade-fim geram créditos de IBS e CBS. Empresas com alto volume de insumos — como confecções que compram tecidos, aviamentos e embalagens — podem ter créditos substanciais para abater.
Já empresas cujo principal insumo é a folha de pagamento — como consultorias, escritórios de advocacia e empresas de tecnologia —, tendem a ter poucos créditos, porque a folha não gera crédito de IBS nem de CBS. Para esses perfis, a carga efetiva no híbrido pode ser maior do que no modelo puro, já que a alíquota cheia é aplicada sem contrapartida significativa de créditos.
É fundamental simular os dois caminhos com dados reais da empresa. Some os insumos tributados adquiridos mensalmente, calcule os créditos potenciais e compare com o que seria pago dentro do DAS. Essa simulação deve considerar também eventuais reduções de alíquota aplicáveis ao setor — bares e restaurantes, por exemplo, terão redução de 40% nas alíquotas de IBS e CBS no regime regular, mas as refeições não gerarão créditos para os compradores.
Critério 3: sua estrutura está preparada?
O terceiro critério é operacional. A opção pelo regime regular exige documentos fiscais corretos, controle rigoroso das compras, registro dos créditos e sistemas capazes de acompanhar a apuração separada de IBS e CBS. Se sua empresa ainda emite notas fiscais de forma manual ou não tem um sistema de gestão integrado, a transição pode gerar custos de adequação que superam o benefício fiscal.
No modelo puro, a complexidade permanece a mesma de hoje: uma guia, um pagamento, sem controle de créditos. Para microempresas e empresas de pequeno porte com estrutura enxuta, essa pode ser a escolha mais segura — especialmente no primeiro semestre de 2027, quando os novos tributos ainda estão em fase inicial de implementação.
Vale lembrar que a opção não é definitiva. Após 2027, o contribuinte poderá optar pelo regime regular ou renunciar a ele nos meses de março e setembro de cada ano. Quem fizer a escolha em setembro de 2026 poderá cancelá-la até 30 de novembro de 2026. E a partir de 2027, haverá nova janela em março, com efeitos no segundo semestre.
Como fazer a opção pelo regime híbrido
A opção é feita exclusivamente pelo Portal do Simples Nacional. O sistema verifica automaticamente se o contribuinte está apto e apresenta a funcionalidade apenas para usuários elegíveis.
Pontos essenciais sobre o procedimento:
- Quem deve fazer a opção: apenas as empresas que desejam recolher IBS e CBS fora do DAS. Quem quer manter o modelo puro não precisa fazer nada.
- Prazo: 1º a 30 de setembro de 2026.
- Efeitos: a partir de 1º de janeiro de 2027, válidos para o primeiro semestre.
- Cancelamento: até 30 de novembro de 2026, em caráter irretratável.
- MEI: o calendário do MEI permanece em janeiro, sem opção por regime híbrido.
A Secretaria-Executiva do CGSN ressalta que a regra evita prejuízos desnecessários a empresas cuja situação fiscal possa ser prontamente ajustada, em consonância com os princípios de tratamento diferenciado e favorecido às micro e pequenas empresas.
O cronograma de transição e o que vem depois
A Reforma Tributária está sendo implantada gradualmente. Em 2026, vigoram alíquotas-teste (CBS 0,9% + IBS 0,1%), com apuração informativa e dispensa de recolhimento para quem cumpre as obrigações acessórias. A cobrança efetiva da CBS começa em 2027, com alíquota de referência estimada em 8,8%. O IBS segue em alíquota-teste em 2027 e 2028, com substituição escalonada do ICMS e ISS entre 2029 e 2032.
Para as empresas do Simples Nacional, esse cronograma significa que a decisão de agora é apenas o primeiro passo. A escolha entre puro e híbrido precisará ser reavaliada semestralmente, conforme as alíquotas efetivas forem sendo definidas pelo Senado Federal e pelo CGIBS. O acompanhamento contínuo é indispensável.
Use nossa calculadora do Simples Nacional para simular o valor do DAS e comparar com a apuração separada de IBS e CBS.
⚠️ Disclaimer: Este artigo tem caráter informativo e não constitui orientação fiscal ou legal. A verificação da vantajosidade entre o Simples Nacional puro e o híbrido é de responsabilidade exclusiva do contribuinte, idealmente com o auxílio de um contador ou advogado tributarista. As regras descritas estão sujeitas a alterações pela Receita Federal e pelo CGSN.
Conclusão
A escolha entre Simples Nacional puro e híbrido é uma das decisões tributárias mais importantes de 2026 para micro e pequenas empresas. Com o prazo se encerrando em 30 de setembro, o tempo para análise é curto. Os três critérios — perfil dos clientes, peso dos insumos tributados e prontidão operacional — oferecem um roteiro prático para orientar a decisão. Empresas B2B com muitos insumos tendem a se beneficiar do híbrido; empresas B2C com estrutura enxuta tendem a preferir o puro. Em todos os casos, a simulação com dados reais é indispensável. E lembre-se: a decisão pode ser revista em março de 2027.
Base legal
- Lei Complementar nº 214, de 2025 — institui o IVA Dual (CBS e IBS)
- Lei Complementar nº 123, de 2006 — Lei Geral das Micro e Pequenas Empresas
- Resolução CGSN nº 186, de 2026 — prazos e condições para opção pelo Simples Nacional em 2027
- Resoluções CGSN nºs 190 e 191, de 2026 — adaptação do Simples à Reforma Tributária
- Emenda Constitucional nº 132, de 2023 — Reforma Tributária do Consumo